Avrupa'da milyonlarca konut kredisi sahibini doğrudan ilgilendiren Euribor (Euro Interbank Offered Rate) göstergesi, günlük bazda önemli bir eşiği aşarak finans piyasalarında dikkatleri üzerine çekti. Kaynak haberde belirtildiğine göre, 21 Ağustos Cuma günü itibarıyla 12 aylık Euribor, günlük bazda %3 seviyesini aşmıştır. Kaynak, bu durumun Eylül 2024'ten bu yana ilk kez yaşandığını belirtse de, mevcut piyasa koşulları ve Euribor'un son dönemdeki seyri göz önüne alındığında, bu tarihin bir yazım hatası olabileceği ve muhtemelen 2022 sonları veya 2023 başlarına işaret ettiği düşünülmektedir. Bu yükselişin temelinde, Orta Doğu'daki çatışmaların tetiklediği enflasyonist gerilimler ve faiz oranlarına ilişkin beklentilerdeki değişiklikler yatmaktadır.
Bu gelişme, özellikle İspanya gibi değişken faizli konut kredilerinin yaygın olduğu Euro Bölgesi ülkelerinde milyonlarca hane halkını doğrudan etkileyecektir. Euribor, Avrupa bankalarının birbirlerine borç verdikleri faiz oranını yansıtan bir gösterge olup, konut kredilerinin yanı sıra birçok finansal ürünün maliyetini belirlemede kritik bir rol oynar. %3 seviyesinin aşılması, değişken faizli konut kredisi ödemelerinde artışa yol açarak, hane halkının bütçeleri üzerinde ek bir yük oluşturacaktır. Bu durum, özellikle son dönemde artan yaşam maliyetleri ve enerji fiyatları nedeniyle zaten zorlanan tüketiciler için ek bir mali baskı anlamına gelmektedir.
İspanya'da konut kredilerinin yaklaşık %70'inin değişken faizli olduğu tahmin edilmektedir. Bu, Euribor'daki her artışın milyonlarca ailenin aylık ödemelerini doğrudan etkilediği anlamına gelir. Örneğin, 200.000 Euro tutarında ve 25 yıl vadeli, Euribor + 1% marjlı bir konut kredisi olan bir hane için, Euribor'un %1'den %3'e yükselmesi, aylık ödemelerde önemli bir artışa neden olabilir. Bu artışlar, tüketicilerin harcama gücünü azaltarak genel ekonomik büyümeyi yavaşlatma potansiyeli taşımaktadır. Bankalar da bu durumdan etkilenebilir; zira kredi ödemelerinde yaşanabilecek aksaklıklar, takipteki kredi oranlarını artırabilir.
Euribor'un Arka Planı ve Yükseliş Nedenleri
Euribor, 1999 yılında Euro'nun piyasaya sürülmesiyle birlikte ortaya çıkmış ve Avrupa para piyasalarının en önemli referans faiz oranlarından biri haline gelmiştir. Avrupa Merkez Bankası (ECB), Euro Bölgesi'nde fiyat istikrarını sağlama misyonuyla hareket eder ve enflasyonu %2 hedefinde tutmayı amaçlar. Son yıllarda, özellikle COVID-19 pandemisi sonrası küresel tedarik zinciri sorunları ve Rusya-Ukrayna savaşı gibi jeopolitik gerilimler, enerji ve gıda fiyatlarında ciddi artışlara yol açarak enflasyonu rekor seviyelere çıkarmıştır. Bu durum karşısında ECB, enflasyonu dizginlemek amacıyla agresif bir faiz artırım döngüsüne girmiştir.
ECB'nin politika faizlerindeki artışlar, doğrudan Euribor'u yukarı çekmektedir. Bankalar, ECB'den daha yüksek oranlarla borçlandıklarında, bu maliyeti birbirlerine verdikleri kredilere (Euribor) ve dolayısıyla tüketicilere yansıtırlar. Kaynak haberde belirtilen Orta Doğu'daki çatışmalar da, küresel enerji piyasalarında belirsizlik yaratmakta ve petrol fiyatlarını yukarı yönlü baskılamaktadır. Enerji fiyatlarındaki artış, üretim maliyetlerini yükselterek ve ulaştırma giderlerini artırarak genel enflasyonu körüklemeye devam etmektedir. Bu durum, ECB'nin faiz artırımlarına devam etme baskısını artırmakta ve Euribor'un yüksek seyrini sürdürmesine neden olmaktadır.
İspanya ve Türkiye Üzerindeki Etkileri
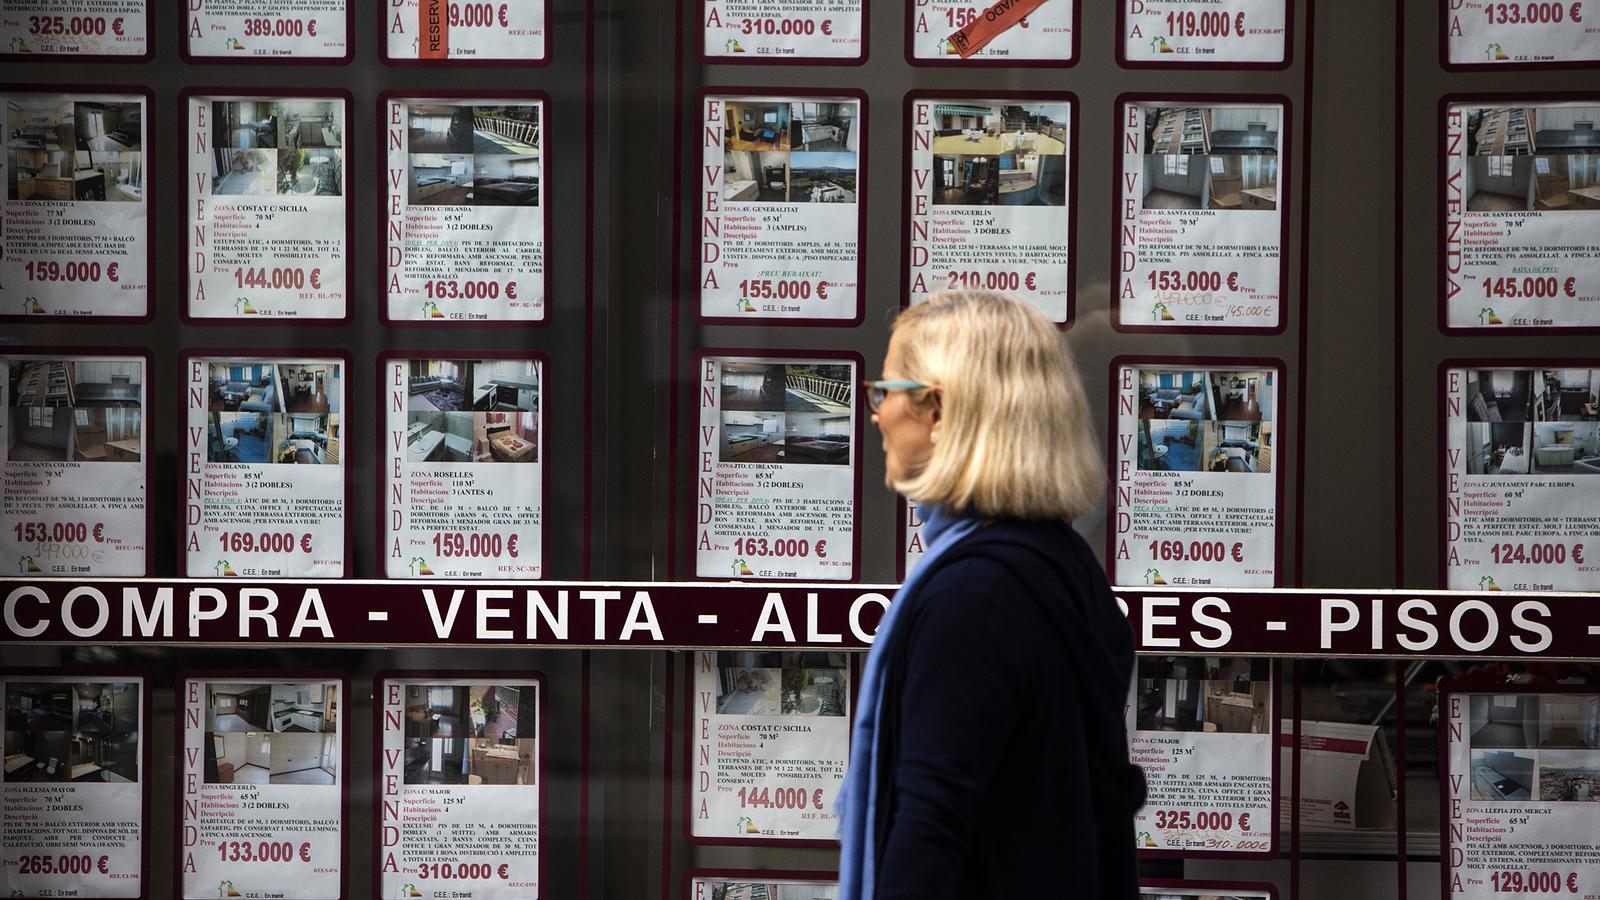
Euribor'daki yükselişin İspanya ekonomisi üzerindeki etkileri çok yönlüdür. Konut kredisi ödemelerindeki artış, hane halkının tüketim harcamalarını kısmasına yol açarak perakende satışları ve genel ekonomik aktiviteyi olumsuz etkileyebilir. Ayrıca, konut piyasasında talebin düşmesine ve fiyat artışlarının yavaşlamasına hatta bazı bölgelerde düşüşlere yol açabilir. Bu durum, inşaat sektörünü ve emlak piyasasını baskı altına alabilir. İspanyol hükümeti, artan maliyetlerin hane halkları üzerindeki etkisini hafifletmek amacıyla çeşitli sosyal destek paketleri ve bankalarla anlaşmalar yoluyla zor durumdaki kredi sahiplerine yönelik çözümler aramaktadır.
Türkiye, Euro Bölgesi'nin dışında kendi para politikalarını uygulasa da, küresel finans piyasalarındaki gelişmelerden ve özellikle Avrupa'daki faiz oranlarındaki değişimlerden dolaylı olarak etkilenmektedir. Euribor'un yükselişi, küresel çapta sermaye maliyetini artırmakta ve uluslararası yatırımcıların risk iştahını değiştirmektedir. Yüksek faiz oranları, gelişmekte olan piyasalara (Türkiye dahil) yönelik sermaye akışını azaltabilir ve dış borçlanma maliyetlerini yükseltebilir. Ayrıca, Avrupa'daki ekonomik yavaşlama, Türkiye'nin önemli ticaret ortaklarından biri olan Euro Bölgesi'ne olan ihracatını olumsuz etkileyebilir. Küresel enflasyonist baskılar, enerji fiyatları üzerinden Türkiye'nin kendi enflasyon mücadelesini de zorlaştırmaktadır.
Gelecek Beklentileri ve Sonuç
Finans analistleri, Euribor'un seyrinin büyük ölçüde ECB'nin gelecekteki para politikası kararlarına ve enflasyonun gidişatına bağlı olacağını belirtmektedir. Enflasyonun %2 hedefine doğru kalıcı bir düşüş göstermesi durumunda, ECB'nin faiz artırımlarına son vermesi ve hatta gelecekte faiz indirimlerine gitmesi beklenebilir. Ancak, Orta Doğu'daki gerilimler gibi jeopolitik faktörler ve enerji piyasalarındaki belirsizlikler, enflasyon risklerini canlı tutmakta ve faiz oranlarının bir süre daha yüksek seviyelerde kalmasına neden olabilmektedir. Bu durum, özellikle değişken faizli konut kredisi sahipleri için önümüzdeki dönemde de maliyetlerin yüksek seyredeceği anlamına gelmektedir.
Sonuç olarak, Euribor'un %3 eşiğini aşması, Euro Bölgesi'nde, özellikle İspanya'da milyonlarca hane halkı ve işletme için önemli bir maliyet artışına işaret etmektedir. Bu gelişme, küresel enflasyonist baskıların ve jeopolitik gerilimlerin bir yansıması olup, ECB'nin sıkı para politikasının kaçınılmaz bir sonucudur. Hane halklarının bütçeleri üzerindeki baskı, tüketim harcamalarını kısıtlayarak genel ekonomik büyümeyi yavaşlatma potansiyeli taşımaktadır. Türkiye gibi Euro Bölgesi dışındaki ülkeler de, küresel sermaye akışları ve ticaret ilişkileri aracılığıyla bu gelişmelerden dolaylı olarak etkileneceklerdir. Finansal piyasalar ve hane halkları, ECB'nin sonraki adımlarını ve enflasyonun seyrini yakından takip etmeye devam edecektir.